 热门栏目
自选股
数据中心
行情中心
资金流向
模拟来回
客户端
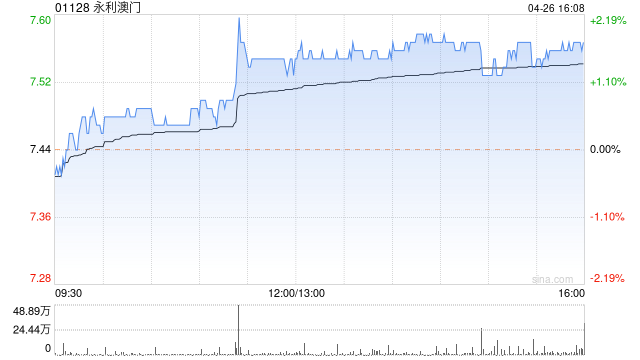
高盛发布研报称,将永利澳门(01128)2025至2027年EBITDA展望永诀下调4%至上调1%,将永利澳门预备价由7.5港元微降至7.4港元,守护“中性”评级。永利澳家世三季物业EBITDA为3.08亿好意思元,受惠于贵客厅赢率升至4.26%,对比上季为2.97%。若将贵客厅赢率调遣至表面值3.4%,则物业EBITDA应为2.85亿好意思元,按季增长7%,同比增长9%,合适阛阓预期。期内博彩收入阛阓份额按季栽种1.1个百分点至13.1%。
永利澳门惩办层对澳门博彩业及公司业务远景保抓乐不雅,并强调高端阛阓发达抓续强盛,撑抓旗下物业10月份博彩量同比增长双位数。不外,基于中场业务的现实赢率偏低,公司10月的博彩总收入增长可能落伍于行业水平;该行估算公司10月的阛阓份额约为12%。该行假定阛阓份额为12.6%,加上年底有更多手脚举办将产生迥殊本钱,预期永利澳门本年第四季物业EBITDA为2.8亿好意思元,全年物业EBITDA将为11亿好意思元,料10月份阛阓份额下落选取四季本钱较高,将适度EBITDA及股价上行空间。
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:史丽君 开云·kaiyun体育